
Mindmap
Análisis de costos estandar
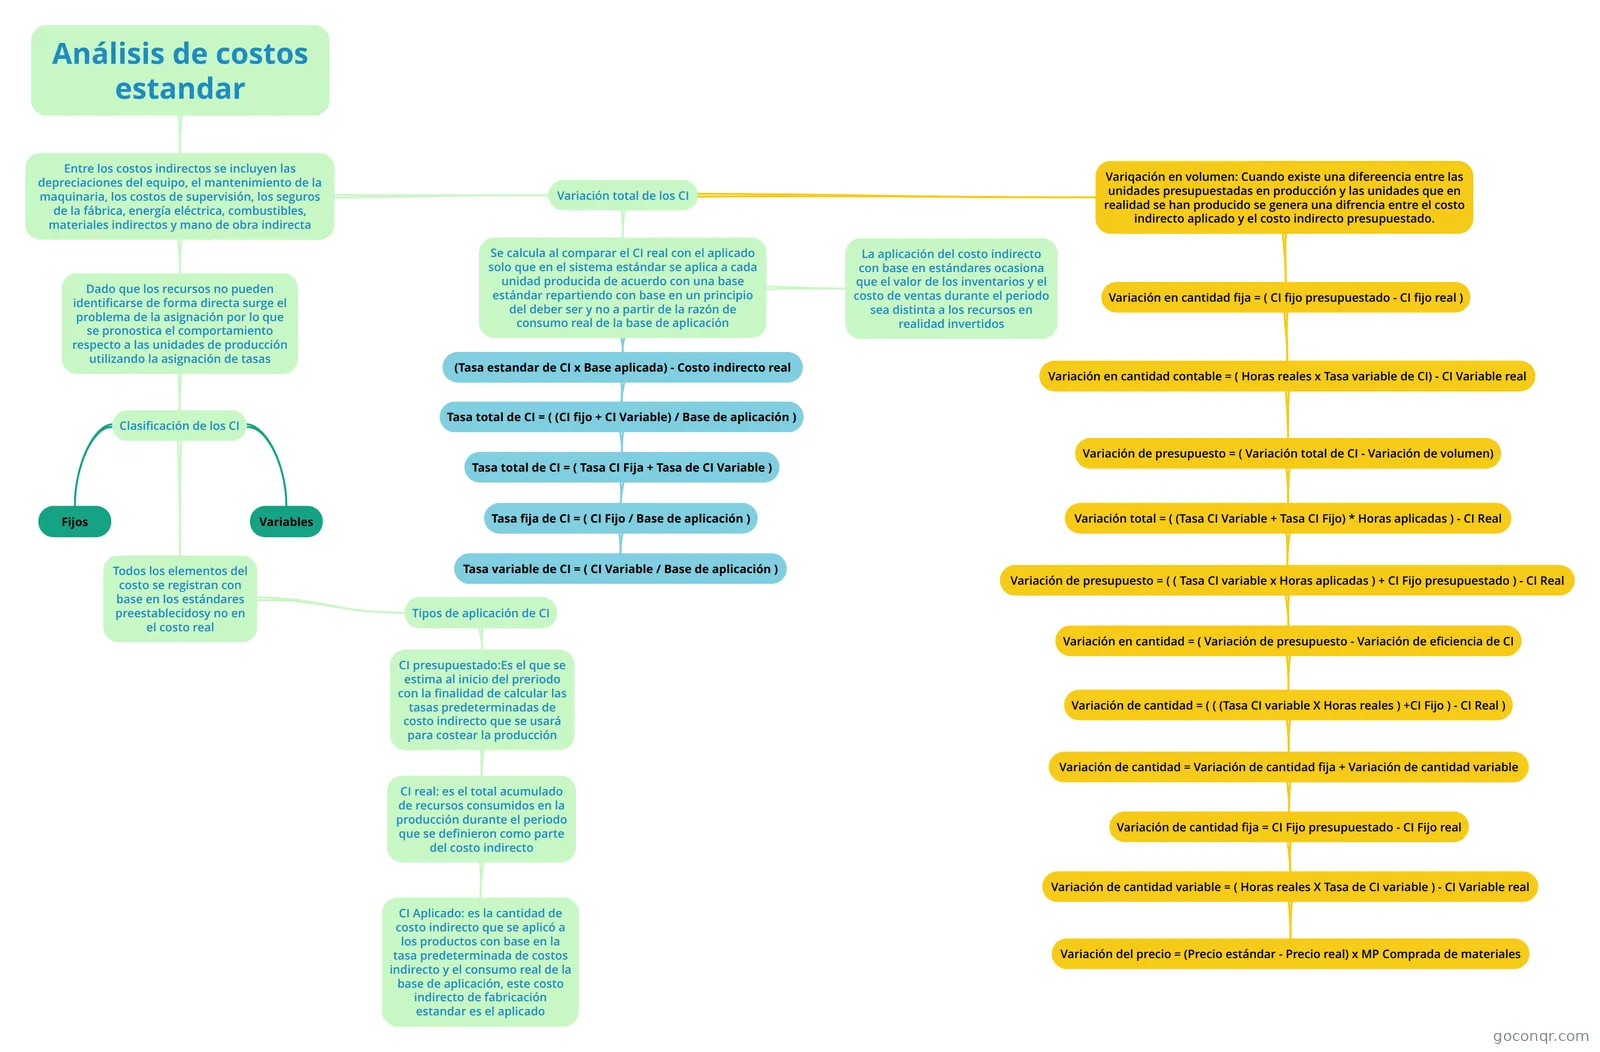
Mapa mental: análisis de costos estándar
Inhalt der Mindmap
Análisis de costos estandar
Entre los costos indirectos se incluyen las depreciaciones del equipo, el mantenimiento de la maquinaria, los costos de supervisión, los seguros de la fábrica, energía eléctrica, combustibles, materiales indirectos y mano de obra indirecta
- Dado que los recursos no pueden identificarse de forma directa surge el problema de la asignación por lo que se pronostica el comportamiento respecto a las unidades de producción utilizando la asignación de tasas
- Clasificación de los CI
- Fijos
- Variables
- Todos los elementos del costo se registran con base en los estándares preestablecidosy no en el costo real
- Tipos de aplicación de CI
- CI presupuestado:Es el que se estima al inicio del preriodo con la finalidad de calcular las tasas predeterminadas de costo indirecto que se usará para costear la producción
- CI real: es el total acumulado de recursos consumidos en la producción durante el periodo que se definieron como parte del costo indirecto
- CI Aplicado: es la cantidad de costo indirecto que se aplicó a los productos con base en la tasa predeterminada de costos indirecto y el consumo real de la base de aplicación, este costo indirecto de fabricación estandar es el aplicado
- CI real: es el total acumulado de recursos consumidos en la producción durante el periodo que se definieron como parte del costo indirecto
- CI presupuestado:Es el que se estima al inicio del preriodo con la finalidad de calcular las tasas predeterminadas de costo indirecto que se usará para costear la producción
- Tipos de aplicación de CI
- Clasificación de los CI
- Variación total de los CI
- Se calcula al comparar el CI real con el aplicado solo que en el sistema estándar se aplica a cada unidad producida de acuerdo con una base estándar repartiendo con base en un principio del deber ser y no a partir de la razón de consumo real de la base de aplicación
- La aplicación del costo indirecto con base en estándares ocasiona que el valor de los inventarios y el costo de ventas durante el periodo sea distinta a los recursos en realidad invertidos
- (Tasa estandar de CI x Base aplicada) - Costo indirecto real
- Tasa total de CI = ( (CI fijo + CI Variable) / Base de aplicación )
- Tasa total de CI = ( Tasa CI Fija + Tasa de CI Variable )
- Tasa fija de CI = ( CI Fijo / Base de aplicación )
- Tasa variable de CI = ( CI Variable / Base de aplicación )
- Tasa fija de CI = ( CI Fijo / Base de aplicación )
- Tasa total de CI = ( Tasa CI Fija + Tasa de CI Variable )
- Tasa total de CI = ( (CI fijo + CI Variable) / Base de aplicación )
- Variqación en volumen: Cuando existe una difereencia entre las unidades presupuestadas en producción y las unidades que en realidad se han producido se genera una difrencia entre el costo indirecto aplicado y el costo indirecto presupuestado.
- Variación en cantidad fija = ( CI fijo presupuestado - CI fijo real )
- Variación en cantidad contable = ( Horas reales x Tasa variable de CI) - CI Variable real
- Variación de presupuesto = ( Variación total de CI - Variación de volumen)
- Variación total = ( (Tasa CI Variable + Tasa CI Fijo) * Horas aplicadas ) - CI Real
- Variación de presupuesto = ( ( Tasa CI variable x Horas aplicadas ) + CI Fijo presupuestado ) - CI Real
- Variación en cantidad = ( Variación de presupuesto - Variación de eficiencia de CI
- Variación de cantidad = ( ( (Tasa CI variable X Horas reales ) +CI Fijo ) - CI Real )
- Variación de cantidad = Variación de cantidad fija + Variación de cantidad variable
- Variación de cantidad fija = CI Fijo presupuestado - CI Fijo real
- Variación de cantidad variable = ( Horas reales X Tasa de CI variable ) - CI Variable real
- Variación del precio = (Precio estándar - Precio real) x MP Comprada de materiales
- Variación de cantidad variable = ( Horas reales X Tasa de CI variable ) - CI Variable real
- Variación de cantidad fija = CI Fijo presupuestado - CI Fijo real
- Variación de cantidad = Variación de cantidad fija + Variación de cantidad variable
- Variación de cantidad = ( ( (Tasa CI variable X Horas reales ) +CI Fijo ) - CI Real )
- Variación en cantidad = ( Variación de presupuesto - Variación de eficiencia de CI
- Variación de presupuesto = ( ( Tasa CI variable x Horas aplicadas ) + CI Fijo presupuestado ) - CI Real
- Variación total = ( (Tasa CI Variable + Tasa CI Fijo) * Horas aplicadas ) - CI Real
- Variación de presupuesto = ( Variación total de CI - Variación de volumen)
- Variación en cantidad contable = ( Horas reales x Tasa variable de CI) - CI Variable real
- Variación en cantidad fija = ( CI fijo presupuestado - CI fijo real )
- Se calcula al comparar el CI real con el aplicado solo que en el sistema estándar se aplica a cada unidad producida de acuerdo con una base estándar repartiendo con base en un principio del deber ser y no a partir de la razón de consumo real de la base de aplicación
- Dado que los recursos no pueden identificarse de forma directa surge el problema de la asignación por lo que se pronostica el comportamiento respecto a las unidades de producción utilizando la asignación de tasas