
Estudio General de la Cuenta
Slides in this set (10)
-
- Técnica
- que se utiliza para el registro de operaciones, transacciones, transformaciones
- y otros eventos que afecten económicamente a una entidad.
-
- ¡La cuenta se representa mediante una T,
- conocida como esquema de mayor, ya que corresponde a una representación
- esquemática de un libro contable.
- ¡
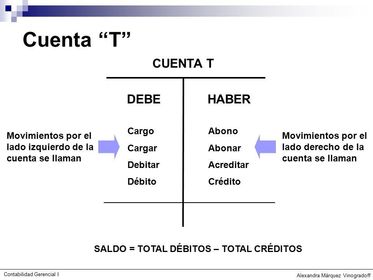
- ¡El esquema o cuenta T se compone de dos
- partes, una izquierda y una derecha.
- Debe:
- Es la parte izquierda de la cuenta. (Esta
- se utiliza para Cargar)
- ¡Cargo
- o Cargar: Es
- registrar una cantidad en el debe de la cuenta
- ¡
- Haber:
- Es
- la parte derecha de la cuenta. (Esta se
- utiliza para abonar o acreditar)
- ¡Abono
- o Abonar: Es
- registrar una cantidad en el haber de la cuenta
-
- ¡Es el Cobro por determinado
- servicio que el cliente ha utilizado o realizado esta anotación se realiza en
- el apartado Debe de una cuenta.
- Ejemplo:
- ¡ Adquirimos
- una máquina de escribir al
- contado por 2,000
- “Mi entrada se muestra como Cargo
- en el concepto Mobiliario”
-
- ¡Es el Pago por determinado producto
- o servicio que el cliente ha utilizado o realizado esta anotación se realiza en
- el apartado Haber de una cuenta
- Ejemplo:
- ¡ Adquirimos una máquina de
- escribir al contado por 2,000
-
- ¡Movimiento Deudor: Suma de cargos o
- cantidades anotadas en el DEBE
- ¡Movimiento Acreedor: Suma de abonos
- o cantidades registradas en el HABER
-
- ¡Existen 3 tipos de saldo:
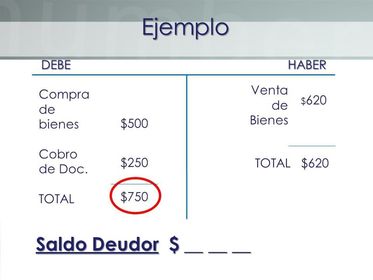
- ¡DEUDOR: El Debe es mayor que el
- Haber. Una cuenta tendrá saldo deudor cuando el importe del movimiento deudor
- sea mayor que el importe del movimiento acreedor o cuando la cuenta solo haya
- recibido cargos.
-
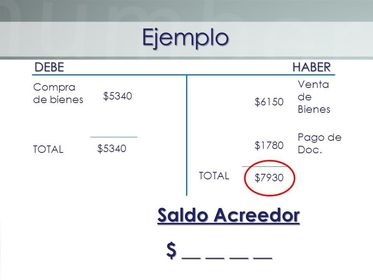
- ACREEDOR: El Haber es mayor que el Debe.
- Este se da cuando el importe del movimiento acreedor sea mayor que el
- movimiento deudor o cuando la cuenta solo haya recibido abonos
-
- Saldo Nulo
-
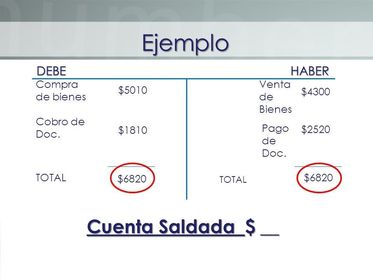
- ¡Se dice que una cuenta esta saldada
- o cerrada cuando el importe de la suma del movimiento deudor es igual a la suma
- del movimiento acreedor. Por lo tanto la resta de ambos nos da cero.
-
- LEÓN VALLE FABIOLA
- RODRÍGUEZ ALONSO MIREYA