
Mind map
NIF C-11 CAPITAL CONTABLE
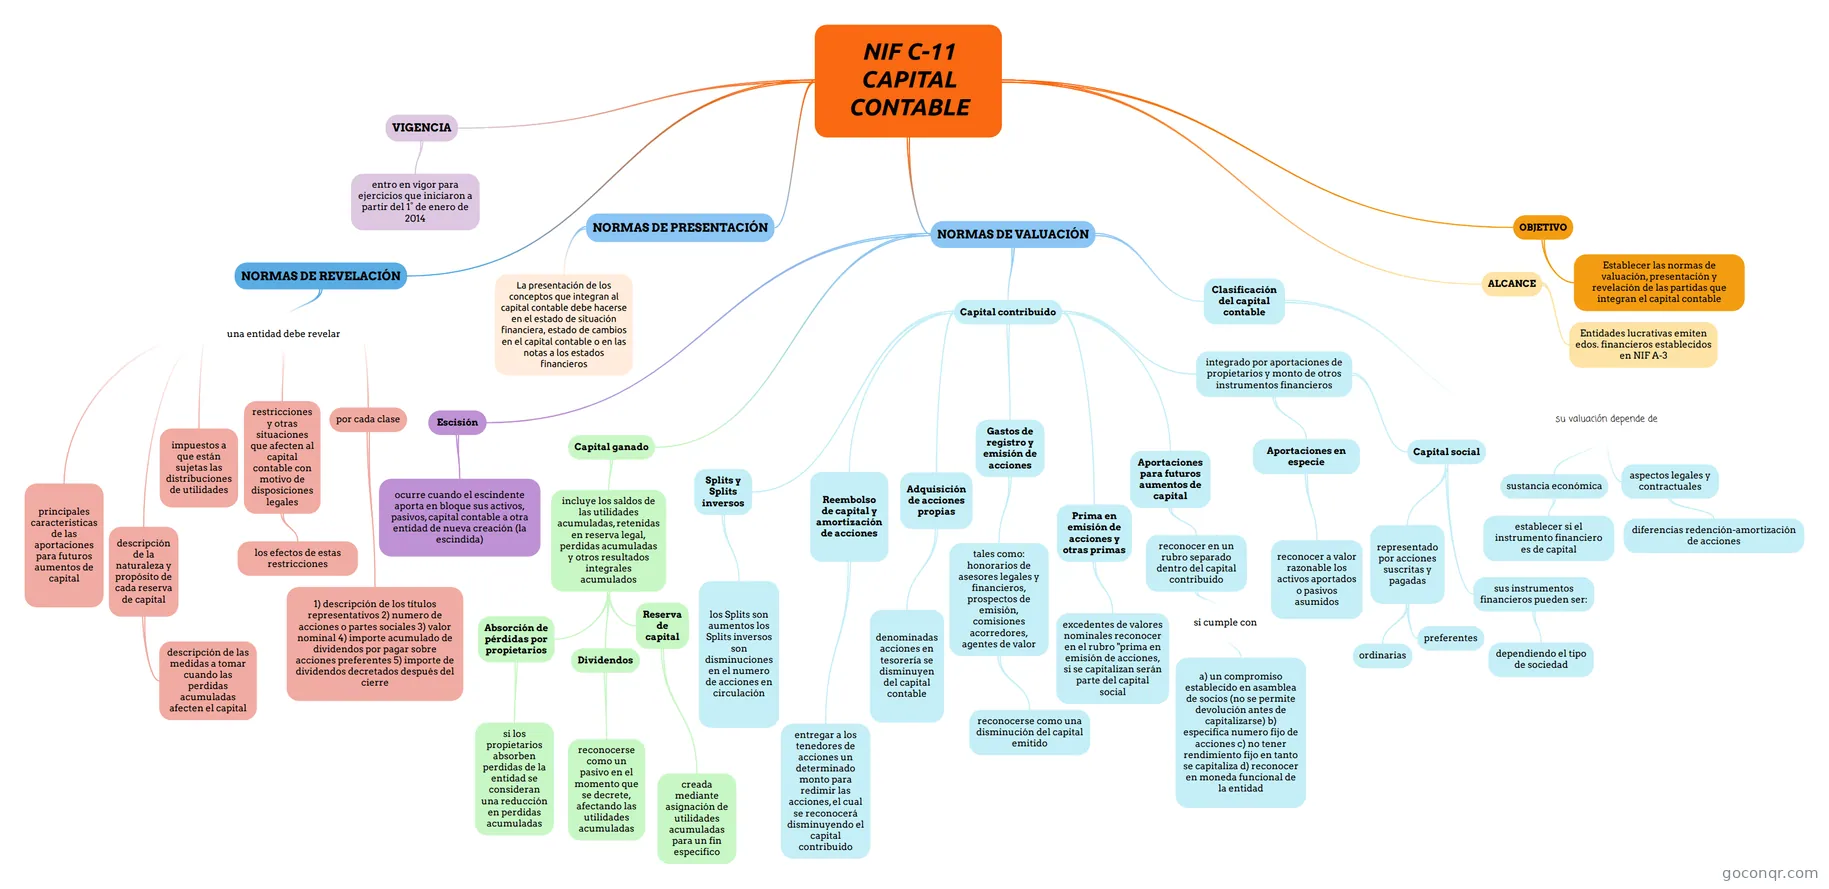
Mapa mental: NIF C-11 capital contable
Map content
NIF C-11 CAPITAL CONTABLE
OBJETIVO
- Establecer las normas de valuación, presentación y revelación de las partidas que integran el capital contable
ALCANCE
- Entidades lucrativas emiten edos. financieros establecidos en NIF A-3
NORMAS DE VALUACIÓN
- Clasificación del capital contable
- su valuación depende de
- sustancia económica
- establecer si el instrumento financiero es de capital
- aspectos legales y contractuales
- diferencias redención-amortización de acciones
- sustancia económica
- su valuación depende de
- Capital contribuido
- integrado por aportaciones de propietarios y monto de otros instrumentos financieros
- Capital social
- sus instrumentos financieros pueden ser:
- dependiendo el tipo de sociedad
- representado por acciones suscritas y pagadas
- preferentes
- ordinarias
- sus instrumentos financieros pueden ser:
- Aportaciones en especie
- reconocer a valor razonable los activos aportados o pasivos asumidos
- Capital social
- Aportaciones para futuros aumentos de capital
- reconocer en un rubro separado dentro del capital contribuido
- si cumple con
- a) un compromiso establecido en asamblea de socios (no se permite devolución antes de capitalizarse) b) especifica numero fijo de acciones c) no tener rendimiento fijo en tanto se capitaliza d) reconocer en moneda funcional de la entidad
- si cumple con
- reconocer en un rubro separado dentro del capital contribuido
- Prima en emisión de acciones y otras primas
- excedentes de valores nominales reconocer en el rubro "prima en emisión de acciones, si se capitalizan serán parte del capital social
- Gastos de registro y emisión de acciones
- tales como: honorarios de asesores legales y financieros, prospectos de emisión, comisiones acorredores, agentes de valor
- reconocerse como una disminución del capital emitido
- tales como: honorarios de asesores legales y financieros, prospectos de emisión, comisiones acorredores, agentes de valor
- Adquisición de acciones propias
- denominadas acciones en tesorería se disminuyen del capital contable
- Reembolso de capital y amortización de acciones
- entregar a los tenedores de acciones un determinado monto para redimir las acciones, el cual se reconocerá disminuyendo el capital contribuido
- Splits y Splits inversos
- los Splits son aumentos los Splits inversos son disminuciones en el numero de acciones en circulación
- integrado por aportaciones de propietarios y monto de otros instrumentos financieros
- Capital ganado
- incluye los saldos de las utilidades acumuladas, retenidas en reserva legal, perdidas acumuladas y otros resultados integrales acumulados
- Reserva de capital
- creada mediante asignación de utilidades acumuladas para un fin especifico
- Dividendos
- reconocerse como un pasivo en el momento que se decrete, afectando las utilidades acumuladas
- Absorción de pérdidas por propietarios
- si los propietarios absorben perdidas de la entidad se consideran una reducción en perdidas acumuladas
- Reserva de capital
- incluye los saldos de las utilidades acumuladas, retenidas en reserva legal, perdidas acumuladas y otros resultados integrales acumulados
- Escisión
- ocurre cuando el escindente aporta en bloque sus activos, pasivos, capital contable a otra entidad de nueva creación (la escindida)
- Clasificación del capital contable
NORMAS DE PRESENTACIÓN
- La presentación de los conceptos que integran al capital contable debe hacerse en el estado de situación financiera, estado de cambios en el capital contable o en las notas a los estados financieros
NORMAS DE REVELACIÓN
- una entidad debe revelar
- por cada clase
- 1) descripción de los títulos representativos 2) numero de acciones o partes sociales 3) valor nominal 4) importe acumulado de dividendos por pagar sobre acciones preferentes 5) importe de dividendos decretados después del cierre
- restricciones y otras situaciones que afecten al capital contable con motivo de disposiciones legales
- los efectos de estas restricciones
- impuestos a que están sujetas las distribuciones de utilidades
- descripción de la naturaleza y propósito de cada reserva de capital
- descripción de las medidas a tomar cuando las perdidas acumuladas afecten el capital
- principales caracteristicas de las aportaciones para futuros aumentos de capital
- por cada clase
- una entidad debe revelar
VIGENCIA
- entro en vigor para ejercicios que iniciaron a partir del 1° de enero de 2014
Information
- Description
- Mind Map on NIF C-11 CAPITAL CONTABLE, created by evelin hernandez arce on 07/10/2020.
- Created by
- evelin hernandez arce
- Views
- 203
- Rating