
Karteikarten
Kostenträgerrechnung
Karten in diesem Stapel (31)
- 1Kostenträgerrechnung (Erklärung)Dient der Zurechnung der angefallenen Kosten auf die Kostenträger
WOFÜR SIND KOSTEN ANGEFALLEN? - 2Kostenträgerrechnung (Aufgabe)Ermittlung der Herstell- und Selbstkosten
Ermittlung von Angebotspreisen
Bewertung von Halb- und Fertigerz. sowie selbst erstellter Anlagen
Ermittlung des kurzfristigen Betriebserfolgs - 3Kostenträger (Erklärung)Jede selbstständige (Dienst-)Leistung- bzw. Produkteinheit, die einen Güter- und Leistungsverzehr ausgelöst hat.
- 4Arten der Kostenträgerrechnung-Kostenträgerstückrechnung-
Ermittlung der Herstell- und Selbstkosten je Kostenträger
-Kostenträgerzeitrechnung-
Ermittelung der Herstell- und Selbstkosten in einer Abrechnungsperiode - 5Kostenträgerstückrechnung (Kalkulationsarten)Vorkalk. (Preisfindung, Angebotskalk)
Zwischenkalk. (Überw. d. Kostenentwicklung, Bewertung unfertiger Arbeit.
Nachkalk (Tats. angefallen Kosten, Wirtschatlichkeitskontrolle) - 6Unterschiedliche Absatzkalkulation-Progressive-
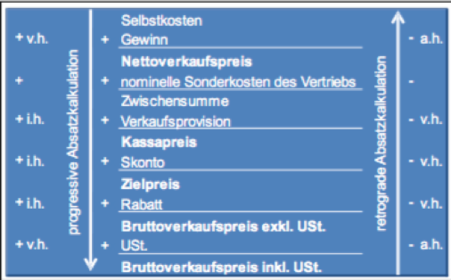
Ermittlung des VK-Preises ausgehen von den ermittelten SK bzw. Einstandspreis
-Retrograde-
Ermittlung der maximalen Höhe der Selbstkosten bzw. des Einstandspreises bei gegebenem Verkaufspreis - 7Kalkulationsschema
- 8Kalkulationsverfahren (Grobe Gliederung)Zuschlagskalk.
DivisionsKalk.
KuppelproduktKalk. - 9Kalkulationsverfahren (Zuschlagskalk.)-Summarische
-Differenzierende
Bei Einzel-, Serienfertigung
(Verschiedenartig, nicht vergleichbare Produkte) - 10Kalkulationsverfahren (Divisionskalk.)-Einstufig
-Mehrstufig
-Äquivalenzziffern
Bei Massenfertigung
(einziges Produkt, ein- oder mehrstufige Fertigung) - 11Kalkulationsverfahren (Divisionskalk. - Aquivalenzziffer)-Sonderfertigung-
Artverwandte Produkte - 12Kalkulationsverfahren (Kuppelproduktionskalk.)Massenfertigung
(Haupt-, Nebenprodukte) - 13Summarische Zuschlagskalk. (Merkmale)GK d. U. werden durch einen einzigen Zuschlagssatz verrechnet
Keine Kostenstellenbildung erforderlich
deshalb sehr einfach, aber genau - 14Summarische Zuschlagskalk. (Anwendung)Handwerksbetrieben
Kleinen Erzeugungs- und Handwersbetri. - 15Summarische Zuschlagskalk. (Bezugsgrößen)FM
FL
Summer aller EK
Stundensätze (Arbeit oder Maschinen) - 16Differenzierende Zuschlagskalk.Die Gemeinkosten werden differenziert nach Betriebsbereichen (Kostenstellen) ermittelt und verrechnet
Voraussetzung ist eine installierte Kostenstellenrechnung
Anwendung in Betrieben, die mehrere verschiedenartige Produkte herstellen - 17Divisionskalk. (Einstufig - Voraussetzungen)einstufiges Fertigungsverfahren
Erzeugung einer einzigen Produktart in großen Mengen
Keine Bestandsänderungen bei Halb- und Fertigerzeugnissen
!-Produzierte Menge = Verkaufte Menge-! - 18Divisionskalk. (Einstufig - Berechnung der Selbstkosten)Selbstkosten pro Einheit =
Gesamtkosten der Periode
--------------------------------------------
Erzeugte Menge der Periode - 19Divisionskalk. (Zweistufig - Voraussetzungen)Erzeugung einer einzigen Produktart in großen Mengen
Einstufiges Fertigungsverfahren
Bestandsveränderungen nur bei den Fertigerzeugnissen möglich
Einfacher BAB mit den Kostenstellen „Fertigung“ und „Verwaltung & Vertrieb“ - 20Divisionskalk. (Zweistufig - Berechnung der Selbstkosten)Selbstkosten pro Einheit =
(Herstellk. d Periode / Erzeugte Menge d.P.)
+
(VuV-kosten d.P. / abgesetzte Menge d.P.) - 21Stufendivisionskalk. (Voraussetzungen)Erzeugung einer einzigen Produktart in großen Mengen
Mehrstufiges Fertigungsverfahren
Bestandsveränderungen bei Halb- und Fertigerzeugnissen möglich
Einfacher BAB mit den Kostenstellen „Fertigung“ und „Verwaltung & Vertrieb“ - 22Stufendivisionskalk. (Ablaufschema)
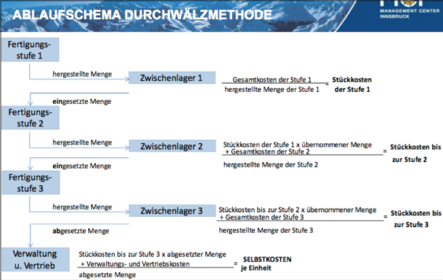
- 23Äquivalenzziffernkalkulation (Voraussetzung)Mehrproduktunternehmen mit Sonderfertigung
Einstufiges Fertigungsverfahren
Keine Bestandsveränderungen bei Halb- und Fertigerzeugnissen möglich, d.h. Produktionsmenge = Absatzmenge
Keine Kostenstellenrechnung erforderlich - 24Äquivalenzziffernkalkulation (Berechnung)Ermittlung der Äquivalenzziffern (AZ) und Festlegung der Einheitssorte
Ermittlung sogenannter fiktiver Recheneinheiten
Berechnung der Kosten der Einheitssorte
Ermittlung der Stückselbstkosten je Sorte - 25KuppelproduktkalkulationAnwendung bei der Verbundproduktion, d.h. im Produktionsprozess fallen Haupt- und Nebenprodukte an
Keine Einzelkosten, nur Gemeinkosten
Kostenzurechnung ist nur nach dem Durchschnittsprinzip möglich - 26Kostenträgerzeitrechnung (Erklärung)Ermittlung der Herstell- und Selbstkosten in einer Abrechnungsperiode)
- 27Kostenträgerzeitrechnung (Verwendung)Ermittlung des kurzfristigen Betriebserfolgs (monatlich, vierteljährlich)
Überwachung und Kontrolle der Wirtschaftlichkeit des Leistungserstellungs- und Leistungsverwertungsprozesses - 28Kostenträgerzeitrechnung (Unterschied zu GuV)Kürzere Abrechnungszeiträume (bei GuV 1 Jahr)
Beschränkung auf betrieblichen Erfolg (Abgrenzung) nicht Gesamterfolg des U.!
Oft: Normalisierungen und Anwendung standardisierter Werte (nicht bei GuV) - 29Kostenträgerzeitrechnung (Stückerfolg / Periodenerfolg)Stückerfolg =
Nettoerlöse eines Kostenträgers - Gesamtkosten eine Kostenträgers
Periodenerfolg =
Nettoumsatzerlöse e. Periode -
Gesamtkosten e. Periode - 30Ermittlung des Betriebserfolges (Gesamtkostenverfahren)Nettoumsatzerlöse der Periode
+/- Bestandsänderung
+ aktivierte Eigenleistungen
- gesamte Periodenkosten
=
Betriebserfolg der Periode - 31Ermittlung des Betriebserfolges (Umsatzkostenverfahren)Nettoumsatzerlöse der Periode
- Herstellkosten der abgesetzten Produkte
=Bruttoergebnis
-Verwaltungskosten
-Vertriebskosten
= Betriebserfolg der Periode