
Quiz
ECONOMETRIA BLOQUE 1
Dieses Quiz hat ein Zeitlimit und öffnet sich deshalb im gewohnten Player.
Fragen in diesem Quiz (26)
1El modelo clásico de regresión lineal normal supone que cada ui está normalmente distribuida con algunos supuestos. Estos supuestos se expresan de manera más compacta como:
- A
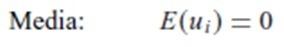
- B
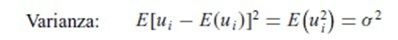
- C
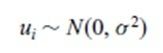
- D
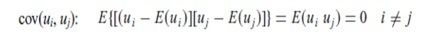
- A
2El modelo clásico de regresión lineal normal puede dar solución a algo que los otros modelos. A que se refiere:
- AEl MCRLN hace suposiciones respecto a la naturaleza probabilística de ui.
- BQue trabaja con más variables
- CEs más precisa que los otros modelos
- DEngloba un amplio número de variables
3Teorema central del límite (TCL), es una teoría estadística que establece que, dada una muestra suficientemente grande de la población, la distribución de las medias muestrales seguirá una distribución normal. ¿Que nos demuestra este teorema?
- ADemuestra que si existe un gran número de variables aleatorias dependientes con idéntica distribución.
- BDemuestra la variación de las variables estimadas.
- CDemuestra la diferencia entre las variables estimadas y la correlación de las variables.
- DDemuestra que, si existe un gran número de variables aleatorias independientes con idéntica distribución, entonces, con pocas excepciones, la distribución de su suma tiende a ser normal a medida que se incrementa al infinito el número de tales variables
4Decimos que son estimadores y que sus valores cambiarán de muestra en muestra. ¿Cómo se les denomina?
- AVariables estimadas
- BVariables proyectadas
- CVariables aleatorias
- DVariables estadísticas.
5En el contexto de regresión se supone, por lo general, que las u tienen la distribución de probabilidad normal. Si a los supuestos del modelo clásico de regresión lineal (MCRL) se añade el supuesto de normalidad para ui. ¿Que se obtiene de esto?
- AObtenemos el MCO
- BObtenemos el modelo clásico de regresión lineal normal (MCRLN).
- CObtenemos el modelo clásico de regresión lineal.
- DObtenemos el modelo de mínimos cuadrados.
6El modelo econométrico es empírico (práctico, basado en la experiencia y en la observación de los hechos), no determinista (teórico, totalmente predecible en un momento dado si fuera posible conocer todos los datos). ¿Cuál es el estimador que se expresa en términos de las cantidades?
- AMáxima verosimilitud
- BMínimos cuadrados ordinarios
- CEstimadores por intervalos
- DMínima verosimilitud
7Una vez obtenidos los estimadores de MCO de los datos de la muestra, se obtiene sin problemas la línea de regresión muestral. Seleccione la serie de pasos para obtener la línea de regresión muestral.
- APasa a través de las medias muéstrales de Y y X. 2.- El valor medio de Y estimada Yˆi es igual al valor medio de Y real. 3.- El valor medio de los residuos uˆ1 es cero.4.- Los residuos uˆi no están correlacionados con el valor pronosticado de Yi 5.- Los residuos uˆi no están correlacionados con Xi; es decir, ˆu i Xi = 0.
- BEl valor medio de Y estimada Yˆi es igual al valor medio de Y real. 2.- El valor medio de los residuos uˆ1 es cero. 3.- Los residuos uˆi no están correlacionados con el valor pronosticado de Yi 4.- Los residuos uˆi no están correlacionados con Xi; es decir, ˆu i Xi _ 0. 5.-Pasa a través de las medias muéstrales de Y y X.
- CEl valor medio de Y estimada Yˆi es igual al valor medio de Y real. 2.- Los residuos uˆi no están correlacionados con el valor pronosticado de Yi 3.- El valor medio de los residuos uˆ1 es cero. 4.- Los residuos uˆi no están correlacionados con Xi; es decir, ˆu i Xi _ 0. 5.-Pasa a través de las medias muéstrales de Y y X.
- DPasa a través de las medias muéstrales de Y y X. 2.- El valor medio de Y estimada Yˆi es igual al valor medio de Y real. 3.- El valor medio de los residuos uˆ1 es cero.4.- Los residuos uˆi no están correlacionados con el valor pronosticado de Yi 5.- Los residuos uˆi no están correlacionados con Xi; es decir, ˆu i Xi = 5.
8Si restamos la ecuación de la el resultado donde yi y xi, de acuerdo con lo convenido, representan desviaciones de los valores respectivos de sus medias (muéstrales). ¿cómo se conoce a esta fórmula?
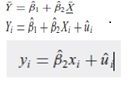
- AForma de desviación
- BForma de correlación
- CForma de estimación
- DForma de auto desviación
9El modelo de Gauss, modelo clásico o estándar de regresión lineal (MCRL), es el cimiento de la mayor parte de la teoría econométrica. ¿Cuál de estos supuestos pertenece al teorema de Gauss Markov?
- AModelo lineal en los parámetros.
- BMedia nula y exogeneidad estricta
- CHomocedasticidad
- DTodas las anteriores
10La inferencia estadística es el conjunto de métodos y técnicas que permiten inducir, a partir de la información empírica proporcionada por una muestra, cual es el comportamiento de una determinada población con un riesgo de error medible en términos de probabilidad y consta de dos ramas. ¿Cuáles son estas ramas en las que se divide?
- AEstimación y Prueba de hipótesis
- BVarianza y Estimación
- CHipótesis y Varianza
- DRegresión Lineal y Estimación
11A medida que aumenta el ingreso familiar, el consumo familiar, en promedio, también aumenta. ¿Qué sucede con el consumo de una familia en relación con su nivel de ingreso fijo?
- AEl consumo de una familia en particular no necesariamente disminuye a medida que lo hace el nivel de ingreso
- BEl consumo de una familia en particular no necesariamente aumenta a medida que lo hace el nivel de ingreso
- CEl consumo de una familia en particular necesariamente aumenta a medida que lo hace el nivel de ingreso
- DEl consumo de una familia no necesariamente es promedio a medida que lo hace el nivel de ingreso
12Es una variable aleatoria no observable que adopta valores positivos o negativos. Técnicamente, ui se conoce
- AMargen de aceptación
- BMargen de error
- CDesviación estándar
- DPerturbación estocástica o término de error estocástico.
13¿Por qué no se crea un modelo de regresión múltiple con tantas variables como sea posible? Las razones son:
- AVaguedad de la teoría, falta de disponibilidad de datos
- BVariables centrales y variables periféricas, aleatoriedad intrínseca en el comportamiento humano, variables representantes (proxy) inadecuadas.
- CPrincipio de parsimonia, forma funcional incorrecta
- DTodas las anteriores
14Conocido también como estadístico (muestral), no es más que una regla, fórmula o método para estimar el parámetro poblacional a partir de la información suministrada por la muestra disponible. Este concepto de aleatoriedad, pertenece a:
- AEstimador
- BEstimación
- CPerturbación
- DRegresión
15La regla básica de 2T. Señala que:
- ASi el número de grados de libertad es 20 o más, y si α, el nivel de significancia, se fija en 0.05, se rechaza la hipótesis nula β2 _ 0 si el valor de t [ _ β ˆ 2/ee (β ˆ 2)] es superior a 2 en valor absoluto.
- BSi el número de grados de libertad es 69 o más, y si α, el nivel de significancia, se fi ja en 0.10, se rechaza la hipótesis nula β2 _ 0 si el valor de t [ _ β ˆ 2/ee (β ˆ 2)] es superior a 6 en valor absoluto.
- CSi el número de grados de libertad es 10 o más, y si α, el nivel de significancia, se fi ja en 0.70, se rechaza la hipótesis nula β2 _ 0 si el valor de t [ _ β ˆ 2/ee (β ˆ 2)] es superior a 4 en valor absoluto.
- DSi el número de grados de libertad es 80 o más, y si α, el nivel de significancia, se fi ja en 0.30, se rechaza la hipótesis nula β2 _ 0 si el valor de t [ _ β ˆ 2/ee (β ˆ 2)] es superior a 7 en valor absoluto.
16El término de perturbación o de error, es una variable aleatoria (estocástica) con propiedades probabilísticas bien definidas. Este representa todos los factores que afectan el consumo pero que no se consideran en el modelo en forma explícita. La ecuación es un ejemplo de un modelo econométrico. Técnicamente, es un ejemplo de un modelo de regresión lineal:
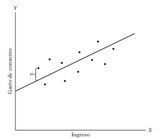
- A1. Y β1 + β2X + u
- B1. E(Y | Xi) = f (Xi)
- C1. E(Y | Xi) = β1 + β2X
- D1. ui = Yi − E(Y | Xi)
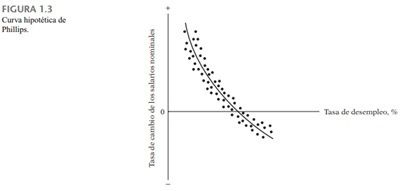
17Un economista laboral quizá desee estudiar la tasa de cambio de los salarios monetarios o nominales en relación con la tasa de desempleo. Las cifras históricas aparecen en el diagrama de dispersión de la fi gura 1.3. La curva de esta fi gura es un ejemplo de la célebre curva de Phillips, que relaciona los cambios en los salarios nominales con la tasa de desempleo. Que permite conocer este tipo de diagrama:
- AEstimar la elasticidad del precio (es decir, la respuesta a variaciones del precio) de la demanda del producto y permite determinar el precio que maximiza las ganancias.
- BPredecir el cambio promedio en los salarios nominales con una cierta tasa de desempleo.
- CConsiste en la inversión constante en Activos operativos como resultado de las ventas constantes a través del tiempo.
- DUn estudio de este tipo es de gran ayuda para encontrar la elasticidad de la demanda respecto de los gastos publicitarios.
18Este método de estimación suele ser más intuitivo y matemáticamente más sencillo. A que método hace referencia el siguiente concepto general.
- AMáxima Verosimilitud
- BMínima Verosimilitud.
- CMCO
- DMáximos Cuadrados Ordinarios
19El método de mínimos cuadrados presenta propiedades estadísticas muy atractivas que lo han convertido en uno de los más eficaces y populares del análisis de regresión. Cual fue el autor de este método:
- AJhon Arrow
- BGujarati
- CJhon Maynard Keynes
- DCarl Friedrich Gauss
20Se pueden emplear en la función de regresión para poder analizar eficazmente datos estadísticos la función de regresión muestral. A que hace referencia la siguiente formula:
Yi = B1+B2Xi+ ui- AFRP de una variable
- BFRP de tres variables
- CFRP de cuatro variables
- DFRP de dos variables
21Para poder determinar la FMR primero hay que establecer una ecuación que sea el paso inicial para poder realizar el respectivo desarrollo. A que hace referencia esta fórmula:
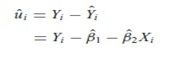
- AMuestra que los uˆi (los residuos) son simplemente las similitudes entre los valores observados y los estimados de Y
- BMuestra que los uˆi (los residuos) son simplemente las diferencias entre los valores observados y los estimados de X.
- CNo muestra que los uˆi (los residuos) son simplemente las diferencias entre los valores observados y los estimados de Y.
- DMuestra que los uˆi (los residuos) son simplemente las diferencias entre los valores observados y los estimados de Y.
22Propiedades numéricas son las que se mantienen como consecuencia del uso de mínimos cuadrados ordinarios, sin considerar la forma como se generaron los datos. Seleccione las propiedades estadísticas de los estimadores MCO.
- ALos estimadores de MCO se expresan únicamente en términos de las cantidades (es decir, X y Y) observables (es decir, muestras). Por consiguiente, se calculan con facilidad
- BLos estimadores de MCO se expresan diversamente en términos de las cantidades (es decir, X y Y) observables (es decir, muestras). Por consiguiente, se calculan con facilidad.
- CLos estimadores de MCA se expresan diversamente en términos de las cantidades (es decir, O y Y) observables (es decir, muestras
- DSon estimadores impuntuales: dada la muestra, cada estimador proporciona un solo valor (puntual) del parámetro poblacional pertinente.
23Los datos recopilados por estas organizaciones pueden ser de naturaleza experimental o no experimental. En los datos experimentales, frecuentes en las ciencias naturales, el investigador suele….
- Ael investigador no suele recabar los datos con algunos factores constantes y evaluar el efecto de otros en un fenómeno dado.
- Bel investigador suele recabar los datos con algunos factores constantes y evaluar el efecto de otros en un fenómeno dado.
- Cel investigador suele recabar los datos sin algunos factores constantes y evaluar el efecto de otros en un fenómeno dado.
- Del investigador suele recabar los datos con algunos factores constantes y no evaluar el efecto de otros en un fenómeno dado
24La función de esperanza condicional (FEC), función de regresión poblacional (FRP) o regresión poblacional (RP). Simbólicamente
- AE(Y | Xi ) _ f (Yi )
- BE(Y | Xi ) _ f (Xi )
- CE(Y | Yi ) _ f (Xi )
- DE(Y | Xi ) _ f (YXi )
25β1 y β2 son parámetros no conocidos pero fijos. Que se denominan
- Acoeficientes de regresión
- Bcoeficientes de intersección y dependiente
- CCoeficientes independientes
- DCoeficientes lineales.
26La relación sobre todo con modelos lineales en la estimación de FRP. El primer significado de Linealidad en las variables.
- AEs aquel en que la esperanza condicional de X es una función lineal de Xi
- BEs aquel en que la esperanza condicional de Y es una función lineal de Yi
- CEs aquel en que la esperanza condicional de x es una función lineal de Yi
- DEs aquel en que la esperanza condicional de Y es una función lineal de Xi
Informationen
- Beschreibung
- ECONOMETRIA Quiz am ECONOMETRIA BLOQUE 1, erstellt von Ricardo Jaramillo am 16/10/2019.
- Autor
- Ricardo Jaramillo
- Sprache
- Español
- Aufrufe
- 329
- Schlagwörter
- Bewertung
- 5,0 von 5 · 1 Bewertung Bewerte dieses Quiz